
QUÉDATE CON ESTO
- Comprueba que la garantía estética está contratada.
- Pregunta qué superficies y estancias comprende.
- Un acabado nuevo elegido por gusto puede ser una mejora distinta.
Cuando la reparación se nota
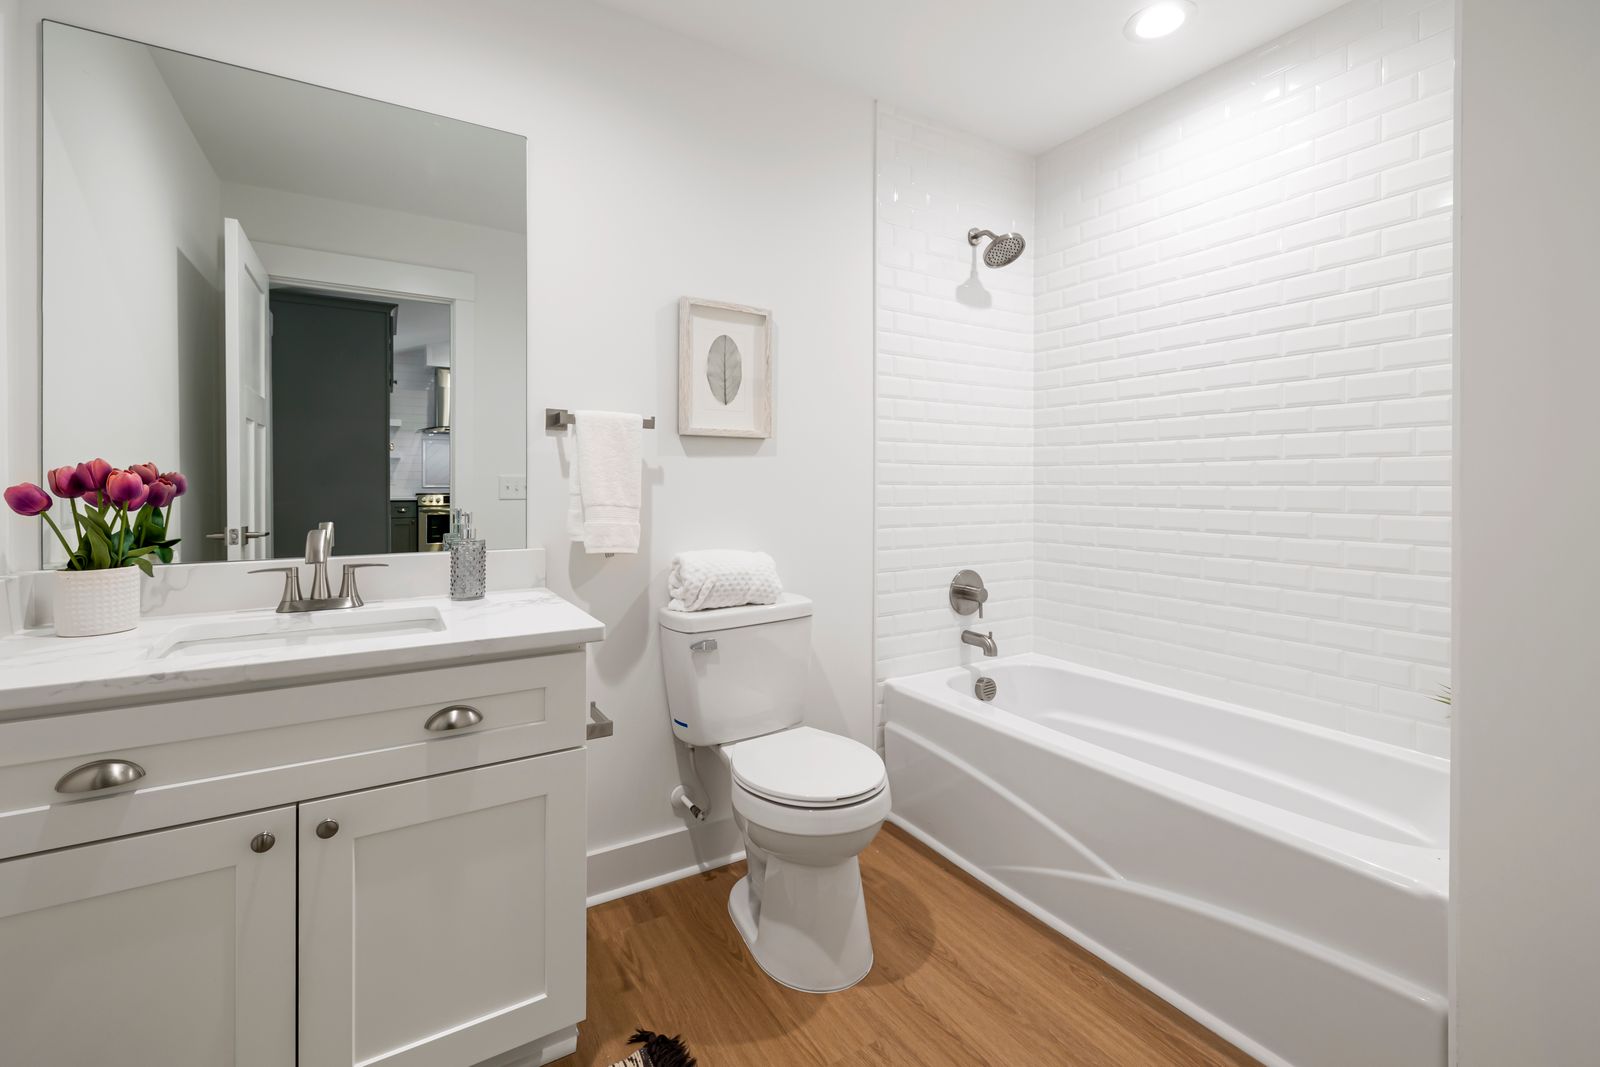
Se abre una pared para reparar una fuga y, al cerrarla, no aparece el mismo azulejo. La instalación vuelve a funcionar, pero el baño queda visualmente diferente. Es razonable preguntar por el acabado. Lo que no conviene es concluir que arreglar la fuga obliga siempre a renovar todos los revestimientos de la vivienda.
La reparación del daño directo y la restauración estética pueden analizarse en apartados diferentes. Antes de encargar una intervención más amplia, identifica si existe la garantía correspondiente y cómo se ha pactado. Que el resultado no te guste todavía no describe por sí solo un gasto que la entidad deba asumir.
Qué estás pidiendo exactamente
La explicación divulgativa de MAPFRE relaciona daños estéticos con la apariencia y coherencia visual de los bienes. La usamos para entender el concepto, sin trasladar sus promesas comerciales a cualquier póliza. En tu contrato interesa comprobar qué hecho debe haber ocurrido y qué bienes o superficies pueden incluirse.
Pregunta si el alcance se limita a la estancia afectada, a una superficie concreta o a otro criterio. Revisa también el capital y cómo se relaciona con el daño directo. La ausencia del mismo material puede ser relevante, pero no determina automáticamente una renovación integral ni elimina los límites que resulten aplicables.
Compara presupuestos con el mismo objetivo
Un presupuesto para reponer una zona dañada no equivale a otro que cambia distribución, sanitarios y acabados. Si deseas aprovechar la intervención para mejorar el baño, pide separar la restauración prevista de las decisiones personales. Así se puede hablar de cantidades con un alcance comparable y comprensible.
Conserva fotos previas si existen, referencias de materiales y la explicación del reparador sobre disponibilidad. No hace falta comprar muestras sin consultar. Pregunta qué documentación necesitan para valorar que el material original no está disponible y qué alternativas se aceptarían. Guarda la autorización antes de asumir un gasto que puedas necesitar reclamar después.
Ejemplo ficticio: un suelo continuo
En un supuesto ficticio, se dañan varias tablas del salón de Marcos. La reparación propuesta recupera el uso, pero introduce una diferencia visible de tono. Marcos pregunta si existe cobertura estética y qué superficie se estudia. Presenta un presupuesto que separa la zona dañada, la posible restauración estética y una mejora adicional elegida por él.
La respuesta puede depender del material, la continuidad entre espacios y las condiciones concretas. El ejemplo no decide cuántos metros se deben reponer. Muestra que describir el resultado buscado y separar partidas permite comprender una valoración, en lugar de debatir sobre una reforma global cuyo contenido no se ha definido.
El dinero y la ejecución también requieren claridad
Si la entidad propone una cantidad, pregunta a qué actuaciones corresponde y qué justificación de ejecución exige el contrato. No presupongas que una valoración permite utilizar el dinero de cualquier forma sin efectos. Conviene entender el procedimiento antes de aceptar o modificar el encargo con quien realizará los trabajos.
Ante un desacuerdo, pide el criterio utilizado y la condición aplicable, manteniendo fotografías y presupuestos ordenados. La Ley de Contrato de Seguro se refiere a prestaciones dentro de límites pactados. Una consulta concreta sobre estancia, superficie, capital y causa da una base más útil que una exigencia genérica de dejar todo nuevo.
- Garantía y hecho que la activa.
- Superficie y límite considerados.
- Partidas de reparación y mejoras voluntarias.
Fuentes consultadas
Consulta los documentos originales para comprobar su contexto y alcance.
- MAPFRE — Daños estéticos de continente y contenido ↗
Concepto divulgativo de daño estético; no se acepta como universal su lenguaje promocional.
- BOE — Ley de Contrato de Seguro, artículo 1 ↗
Límites de la prestación pactada.
Información general para España. El ejemplo es ficticio; no anticipa cobertura, indemnización ni responsabilidad. Comprueba la versión y las condiciones de tu contrato. Contenido elaborado y revisado con herramientas de IA.
Autoría y metodología editorial →

